
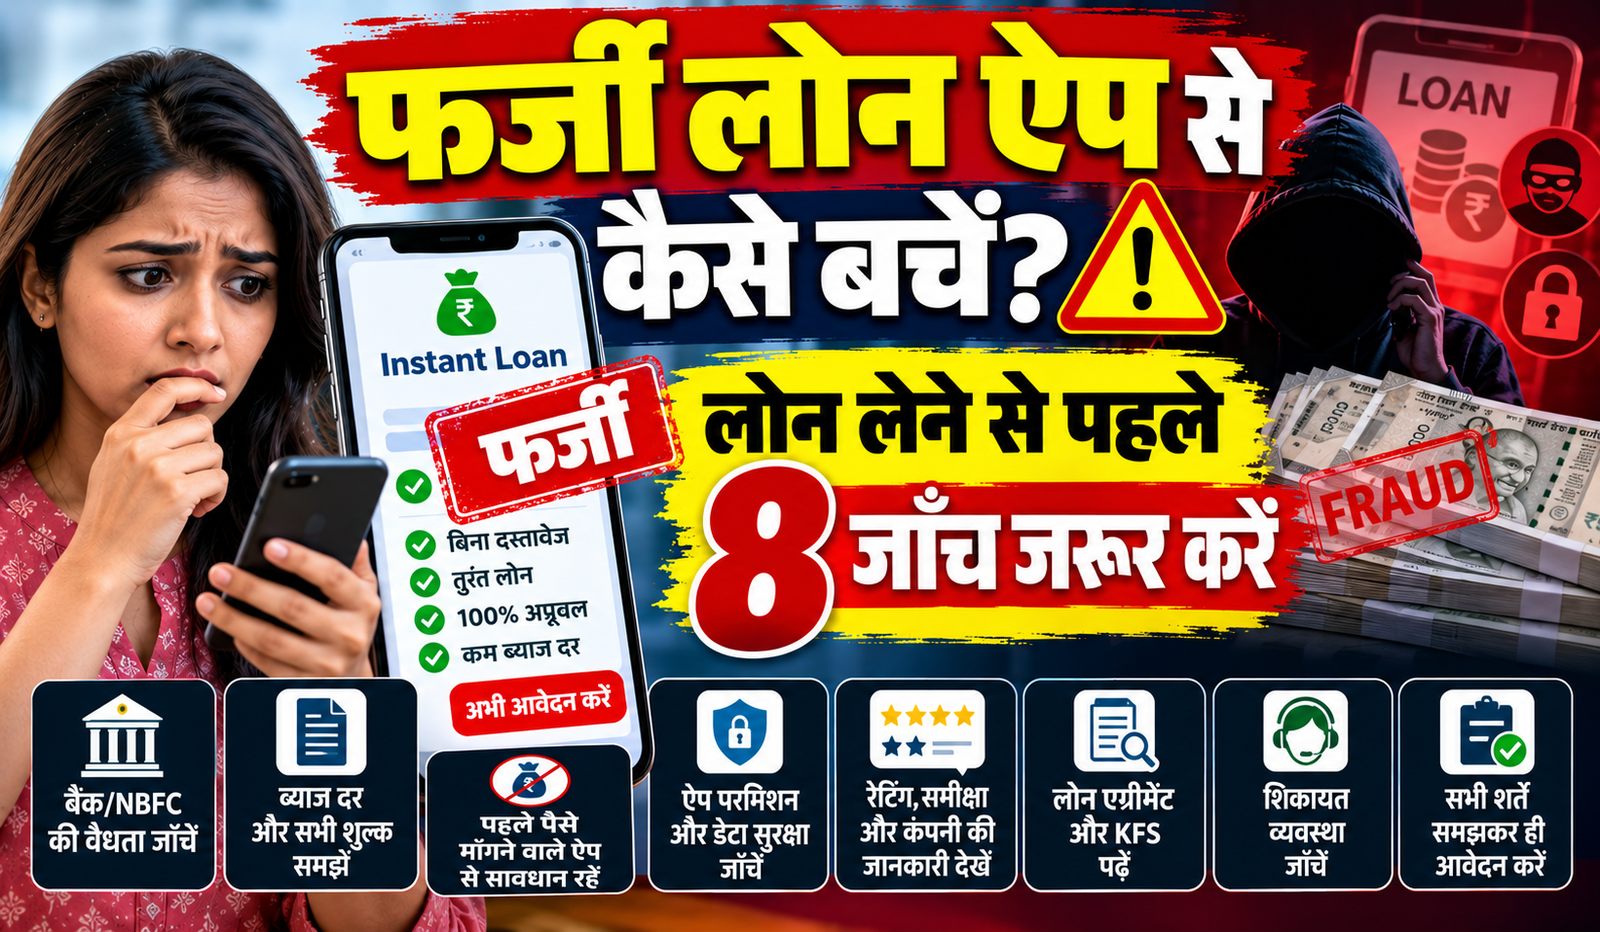
फर्जी लोन ऐप क्या होते हैं?
मोबाइल पर अचानक लोन का विज्ञापन दिखता है—“कुछ ही मिनटों में पैसा आपके खाते में!” जरूरत के समय ऐसा ऑफर आकर्षक लग सकता है। लेकिन क्या आपने कभी सोचा है कि इस ऐप के पीछे असली ऋणदाता कौन है और आपकी निजी जानकारी का इस्तेमाल कैसे होगा?
फर्जी लोन ऐप ऐसे मोबाइल ऐप या ऑनलाइन प्लेटफॉर्म हो सकते हैं, जो बिना उचित अनुमति के लोन देने का दावा करते हैं, किसी वैध बैंक या गैर-बैंकिंग वित्तीय कंपनी (NBFC) का नाम इस्तेमाल करते हैं या लोगों की निजी और वित्तीय जानकारी का गलत इस्तेमाल करते हैं।
हालाँकि, हर नया या कम लोकप्रिय लोन ऐप फर्जी नहीं होता। आकर्षक विज्ञापन, अच्छी रेटिंग या जल्दी लोन देने का दावा भी किसी ऐप की वैधता का प्रमाण नहीं है।
भारतीय रिजर्व बैंक (RBI) ने 8 मई 2025 को Reserve Bank of India (Digital Lending) Directions, 2025 जारी किए थे। इनमें डिजिटल लेंडिंग के दौरान पारदर्शिता, डेटा गोपनीयता, वसूली के तरीकों और शिकायत निवारण से जुड़े प्रावधान शामिल हैं। इन निर्देशों और संबंधित जानकारी के लिए RBI की आधिकारिक वेबसाइट देखें।
लोन लेने से पहले ये 8 जाँच जरूर करें
1. पता करें कि लोन देने वाला बैंक या NBFC वैध है या नहीं
ऐप का नाम जानना ही काफी नहीं है। सबसे पहले यह पता करें कि असल में आपको लोन कौन दे रहा है।
किसी डिजिटल लेंडिंग ऐप के पीछे बैंक, RBI-विनियमित NBFC या लागू कानून के तहत अधिकृत ऋणदाता हो सकता है। इसलिए केवल ऐप चलाने वाली कंपनी का नाम देखकर फैसला न करें।
क्या करें?
- ऐप या वेबसाइट पर ऋणदाता बैंक या NBFC का पूरा नाम देखें।
- RBI की वेबसाइट पर संबंधित बैंक या NBFC की स्थिति जाँचें।
- RBI की सार्वजनिक Digital Lending Apps (DLAs) डायरेक्टरी में ऐप और उसके बताए गए ऋणदाता के संबंध की पुष्टि करें।
- यदि ऐप किसी बैंक या NBFC से जुड़ा होने का दावा करता है, तो उस ऋणदाता की आधिकारिक वेबसाइट या ग्राहक सेवा से स्वतंत्र रूप से पुष्टि करें।
ध्यान रखें, DLA डायरेक्टरी ऐप और उसके बताए गए ऋणदाता के संबंध की जाँच में मदद करती है। इसे हर ऐप की पूर्ण सुरक्षा या विश्वसनीयता की गारंटी न मानें।
आधिकारिक लिंक: https://www.rbi.org.in/
2. ब्याज, फीस और कुल भुगतान समझें
कुछ संदिग्ध ऐप कम ब्याज या “कोई छिपा शुल्क नहीं” जैसे दावे करते हैं। बाद में प्रोसेसिंग फीस, पेनल्टी या दूसरे शुल्क सामने आ सकते हैं।
लोन लेने से पहले सिर्फ EMI देखकर फैसला न करें। यह भी समझें कि आपके खाते में वास्तव में कितनी रकम आएगी और पूरी अवधि में कुल कितना भुगतान करना होगा।
इन बातों पर ध्यान दें:
- ब्याज दर और उसकी गणना का तरीका
- प्रोसेसिंग फीस और अन्य शुल्क
- लोन की अवधि और EMI
- देर से भुगतान करने पर लगने वाला शुल्क
- Key Facts Statement (KFS) में दी गई Annual Percentage Rate (APR), जहाँ लागू हो
KFS में लागू नियमों के अनुसार लोन की लागत और जरूरी शर्तों की जानकारी दी जाती है। अगर ऐप ब्याज या शुल्क स्पष्ट नहीं करता, तो आवेदन करने से पहले रुकें।
3. लोन जारी करने से पहले पैसे माँगने वाले ऐप से सावधान रहें
अगर कोई अनजान ऐप या एजेंट कहता है कि लोन जारी करने के लिए पहले किसी निजी खाते में पैसे भेजने होंगे, तो इसे गंभीर चेतावनी संकेत मानें।
ठग प्रोसेसिंग फीस, सिक्योरिटी डिपॉजिट, फाइल चार्ज या “लोन अनलॉक” करने के नाम पर भुगतान माँग सकते हैं।
यह भी समझें कि वैध ऋणदाता नियमों के अनुसार कुछ शुल्क ले सकते हैं। इसलिए सिर्फ फीस माँगे जाने से धोखाधड़ी साबित नहीं होती। जरूरी है कि शुल्क आधिकारिक दस्तावेजों में साफ लिखा हो और भुगतान का तरीका सत्यापित हो।
क्या करें?
- किसी अनजान व्यक्ति के निजी UPI ID या बैंक खाते में अग्रिम रकम न भेजें।
- ऋणदाता की आधिकारिक वेबसाइट और KFS में शुल्क जाँचें।
- भुगतान से पहले पुष्टि करें कि आप वास्तविक ऋणदाता से ही संपर्क कर रहे हैं।
4. ऐप की परमिशन और डेटा गोपनीयता जाँचें
कुछ अवैध लोन ऐप फोन के कॉन्टैक्ट्स, फोटो, वीडियो, लोकेशन या दूसरी संवेदनशील जानकारी तक अनावश्यक पहुँच माँग सकते हैं।
बाद में इस जानकारी का इस्तेमाल परिवार या दोस्तों को परेशान करने, बदनामी की धमकी देने या वसूली के लिए दबाव बनाने में किया जा सकता है।
क्या करें?
- ऐप की Privacy Policy पढ़ें।
- देखें कि ऐप कौन-सा डेटा और कौन-सी परमिशन माँग रहा है।
- लोन से असंबंधित जानकारी माँगने वाले ऐप से सावधान रहें।
- कॉन्टैक्ट्स, फोटो या अन्य संवेदनशील डेटा की अनावश्यक अनुमति न दें।
RBI के डिजिटल लेंडिंग निर्देशों में डेटा गोपनीयता और मोबाइल फोन के संसाधनों तक पहुँच से जुड़े सुरक्षा प्रावधान हैं। डेटा का संग्रह और इस्तेमाल लागू नियमों के अनुसार होना चाहिए।
5. ऐप की रेटिंग, समीक्षा और कंपनी की जानकारी देखें
किसी ऐप की अच्छी रेटिंग या बहुत सारे डाउनलोड होना उसकी वैधता का पक्का सबूत नहीं है। नकली समीक्षाएँ, मिलते-जुलते नाम और फर्जी वेबसाइटें लोगों को भ्रमित कर सकती हैं।
इन बातों की जाँच करें:
- कंपनी का पूरा नाम और संपर्क पता दिया गया है या नहीं
- आधिकारिक वेबसाइट और शिकायत अधिकारी का विवरण उपलब्ध है या नहीं
- समीक्षाओं में धमकी, छिपे शुल्क या डेटा के दुरुपयोग की शिकायतें हैं या नहीं
- ऐप संचालक और ऋणदाता के बीच संबंध स्पष्ट है या नहीं
ऐप के नाम की स्पेलिंग भी ध्यान से देखें। धोखेबाज किसी प्रसिद्ध बैंक या NBFC से मिलता-जुलता नाम इस्तेमाल कर सकते हैं।
6. लोन एग्रीमेंट और KFS पढ़े बिना सहमति न दें
जल्दी लोन पाने की उम्मीद में कई लोग नियम और शर्तें पढ़े बिना “Accept” पर क्लिक कर देते हैं। ऐसा करने से आप ब्याज, फीस, भुगतान की तारीख और दूसरी शर्तें समझे बिना सहमति दे सकते हैं।
लोन स्वीकार करने से पहले ये विवरण देखें:
- स्वीकृत लोन की राशि
- आपके खाते में वास्तव में आने वाली रकम
- ब्याज दर और APR
- EMI और भुगतान की तारीखें
- विलंब शुल्क और अन्य लागू शुल्क
- शिकायत निवारण अधिकारी का विवरण
- डिजिटल रूप में उपलब्ध लोन एग्रीमेंट और KFS
महत्वपूर्ण दस्तावेजों की कॉपी अपने ईमेल या किसी सुरक्षित जगह पर रखें। कोई शर्त समझ में न आए, तो स्पष्टीकरण मिलने तक लोन स्वीकार न करें।
7. वसूली के तरीके और शिकायत की व्यवस्था जाँचें
लोन चुकाने में देरी होने पर वैध ऋणदाता नियमों के अनुसार वसूली की कार्रवाई कर सकते हैं। लेकिन धमकी देना, गाली-गलौज करना, ब्लैकमेल करना या निजी जानकारी का गलत इस्तेमाल करना स्वीकार्य व्यवहार नहीं है।
आवेदन करने से पहले देखें कि ऋणदाता ने ग्राहक सहायता और शिकायत निवारण अधिकारी का विवरण दिया है या नहीं।
अगर कोई ऐप या एजेंट धमकी देता है, आपकी तस्वीरों से छेड़छाड़ करने की बात कहता है या परिचितों को परेशान करने की धमकी देता है, तो संदेश, कॉल लॉग और अन्य सबूत सुरक्षित रखें।
पहले ऋणदाता के शिकायत अधिकारी से संपर्क करें। यदि ऋणदाता RBI के नियामकीय दायरे में आता है और निर्धारित शर्तें पूरी होती हैं, तो RBI के शिकायत निवारण तंत्र का इस्तेमाल भी किया जा सकता है।
8. शिकायत के आधिकारिक विकल्प पहले से जानें
अगर किसी ऐप पर संदेह है या आप डिजिटल लोन फ्रॉड के शिकार हो गए हैं, तो यह जानना जरूरी है कि शिकायत कहाँ दर्ज करनी है।
उपयोगी आधिकारिक विकल्प:
- RBI: https://www.rbi.org.in/ — विनियमित ऋणदाताओं, डिजिटल लेंडिंग निर्देशों और शिकायत विकल्पों की जानकारी।
- RBI Complaint Management System: https://cms.rbi.org.in/ — पात्र मामलों में RBI-विनियमित संस्थाओं के विरुद्ध शिकायत।
- SACHET पोर्टल: https://sachet.rbi.org.in/ — अनधिकृत धन-संग्रह और संबंधित संदिग्ध गतिविधियों की रिपोर्ट।
- राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल: https://cybercrime.gov.in/ — साइबर धोखाधड़ी की शिकायत।
- साइबर वित्तीय धोखाधड़ी हेल्पलाइन: 1930 — पैसे की धोखाधड़ी होने पर तुरंत संपर्क करें।
शिकायत दर्ज करने से समाधान या पैसे वापस मिलने की गारंटी नहीं होती। लेकिन समय पर रिपोर्ट करने से संबंधित संस्थाओं को कार्रवाई करने का मौका मिलता है।
फर्जी लोन ऐप के 7 चेतावनी संकेत
| चेतावनी संकेत | क्या सावधानी रखें? |
|---|---|
| बिना जाँच के गारंटीड लोन का दावा | ऋणदाता की वैधता जाँचें |
| लोन जारी करने से पहले निजी खाते में पैसे माँगना | स्वतंत्र पुष्टि के बिना भुगतान न करें |
| अनावश्यक कॉन्टैक्ट या फोटो परमिशन | परमिशन और Privacy Policy जाँचें |
| ब्याज और शुल्क की जानकारी अस्पष्ट होना | KFS और लोन एग्रीमेंट पढ़ें |
| कंपनी का पता या ऋणदाता का नाम न होना | आवेदन रोककर सत्यापन करें |
| धमकी या ब्लैकमेल के जरिए वसूली | सबूत सुरक्षित रखें और शिकायत करें |
| केवल WhatsApp पर संपर्क, सत्यापित वेबसाइट नहीं | आधिकारिक माध्यम से पुष्टि करें |
इनमें से कोई एक संकेत अपने आप धोखाधड़ी का अंतिम प्रमाण नहीं है। लेकिन अगर कई संकेत एक साथ दिखाई दें, तो ऐप से दूरी बनाएँ और उसकी जानकारी स्वतंत्र रूप से जाँचें।
अगर आपने फर्जी लोन ऐप डाउनलोड कर लिया है, तो क्या करें?
संदिग्ध ऐप इंस्टॉल हो गया है, तो घबराने के बजाय एक-एक करके ये कदम उठाएँ:
- ऐप को दी गई अनावश्यक परमिशन बंद करें।
- संदिग्ध ऐप हटाएँ और फोन की सुरक्षा जाँचें।
- अगर आपने बैंकिंग पासवर्ड या दूसरी गोपनीय जानकारी साझा की है, तो सुरक्षित डिवाइस से पासवर्ड बदलें। जरूरत पड़ने पर बैंक से संपर्क करें।
- पैसे कटे हैं, तो तुरंत बैंक या भुगतान सेवा प्रदाता को सूचित करें।
- वित्तीय साइबर धोखाधड़ी के मामले में 1930 पर संपर्क करें और राष्ट्रीय साइबर अपराध पोर्टल पर शिकायत दर्ज करें।
- ऐप, संदेश, भुगतान रसीद, कॉल रिकॉर्ड और धमकी के स्क्रीनशॉट जैसे सबूत सुरक्षित रखें।
अगर ऐप आपके परिचितों को परेशान कर रहा है या निजी तस्वीरों के जरिए ब्लैकमेल कर रहा है, तो पुलिस और साइबर अपराध अधिकारियों को इसकी जानकारी दें। धमकी देने वाले को और पैसा देने से पहले बैंक या संबंधित अधिकारियों से सलाह लें।
निष्कर्ष
फर्जी लोन ऐप से नुकसान सिर्फ पैसों तक सीमित नहीं रहता। आपकी निजी जानकारी, मानसिक शांति और परिवार भी इसकी चपेट में आ सकते हैं।
इसलिए किसी भी डिजिटल लोन को स्वीकार करने से पहले ऋणदाता की वैधता, ब्याज दर, फीस, डेटा परमिशन, लोन एग्रीमेंट और शिकायत व्यवस्था की जाँच करें। RBI की आधिकारिक वेबसाइट पर उपलब्ध डिजिटल लेंडिंग निर्देश और ऐप डायरेक्टरी इस प्रक्रिया में मदद कर सकते हैं।
याद रखें—जल्दी लोन मिलने का दावा उसकी वैधता का प्रमाण नहीं है।
अगर डिजिटल लोन फ्रॉड हो जाए, तो तुरंत बैंक या भुगतान सेवा प्रदाता को सूचित करें और 1930 या राष्ट्रीय साइबर अपराध पोर्टल के जरिए रिपोर्ट करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. फर्जी लोन ऐप की पहचान कैसे करें?
ऋणदाता का नाम, RBI से संबंधित जानकारी, ब्याज दर, KFS, कंपनी का संपर्क विवरण और ऐप की परमिशन जाँचें। अस्पष्ट शर्तें, निजी खाते में अग्रिम भुगतान की माँग और धमकी गंभीर चेतावनी संकेत हैं।
2. क्या RBI हर लोन ऐप को मंजूरी देता है?
नहीं। RBI की Digital Lending Apps डायरेक्टरी ऐप और उसके बताए गए विनियमित ऋणदाता के बीच संबंध की जाँच में मदद करती है। इसे हर ऐप की पूर्ण सुरक्षा की गारंटी नहीं माना जाना चाहिए।
3. क्या लोन ऐप को कॉन्टैक्ट्स और फोटो की परमिशन देना जरूरी है?
हर लोन ऐप को आपके सभी कॉन्टैक्ट्स या निजी फोटो तक पहुँच की जरूरत नहीं होती। अनावश्यक परमिशन माँगे जाने पर सावधान रहें और ऐप की Privacy Policy तथा लागू नियमों की जाँच करें।
4. फर्जी लोन ऐप ने पैसे काट लिए तो क्या करें?
तुरंत अपने बैंक या भुगतान सेवा प्रदाता को सूचित करें। वित्तीय साइबर धोखाधड़ी होने पर 1930 पर संपर्क करें और https://cybercrime.gov.in/ पर शिकायत दर्ज करें।
5. क्या फर्जी लोन ऐप की शिकायत RBI में कर सकते हैं?
यदि मामला RBI-विनियमित बैंक या NBFC से जुड़ा है, तो पहले संबंधित संस्था के शिकायत निवारण अधिकारी से संपर्क करें। निर्धारित शर्तें पूरी होने पर RBI के Complaint Management System का इस्तेमाल किया जा सकता है। हर अनधिकृत ऐप पर RBI सीधे कार्रवाई करेगा, ऐसा मानना सही नहीं है।
6. क्या लोन मिलने से पहले प्रोसेसिंग फीस माँगना हमेशा धोखाधड़ी है?
नहीं। वैध ऋणदाता लागू शर्तों के अनुसार शुल्क ले सकते हैं। लेकिन शुल्क स्पष्ट होना चाहिए और भुगतान सत्यापित आधिकारिक माध्यम से किया जाना चाहिए। अनजान व्यक्ति के निजी खाते में पैसे भेजने से बचें।
7. फर्जी लोन ऐप धमकी दे तो क्या करें?
कॉल, मैसेज और अन्य सबूत सुरक्षित रखें। संबंधित ऋणदाता या सेवा प्रदाता को शिकायत दें। ब्लैकमेल, धमकी या डेटा के दुरुपयोग की स्थिति में पुलिस या साइबर अपराध पोर्टल पर रिपोर्ट करें।
8. डिजिटल लोन फ्रॉड की शिकायत के लिए कौन-सा नंबर है?
वित्तीय साइबर धोखाधड़ी की रिपोर्ट के लिए राष्ट्रीय हेल्पलाइन 1930 उपलब्ध है। ऑनलाइन शिकायत के लिए https://cybercrime.gov.in/ का उपयोग करें।
आधिकारिक स्रोत
- भारतीय रिजर्व बैंक (RBI): https://www.rbi.org.in/
- RBI Digital Lending Directions, 2025: https://www.rbi.org.in/ — वेबसाइट पर “Digital Lending Directions, 2025” खोजें।
- RBI Complaint Management System: https://cms.rbi.org.in/
- RBI SACHET पोर्टल: https://sachet.rbi.org.in/
- राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल: https://cybercrime.gov.in/
- गृह मंत्रालय का अवैध डिजिटल लेंडिंग ऐप संबंधी परामर्श: https://www.mha.gov.in/en/divisionofmha/cyber-and-information-security-cis-division/general-advisories
संपादकीय नोट: यह लेख जन-जागरूकता के लिए है और किसी विशेष ऐप को वैध या अवैध घोषित नहीं करता। लोन लेने से पहले संबंधित ऋणदाता, नवीनतम RBI निर्देश और लोन की वास्तविक शर्तों की पुष्टि करें।
More Read: Business & Finance@dailysamachar.org
महिलाओं के लिए सरकार की नई स्वर्णिमा योजना, बिजनेस शुरू करने के लिए मिलेगा ₹2 लाख तक का लोन